
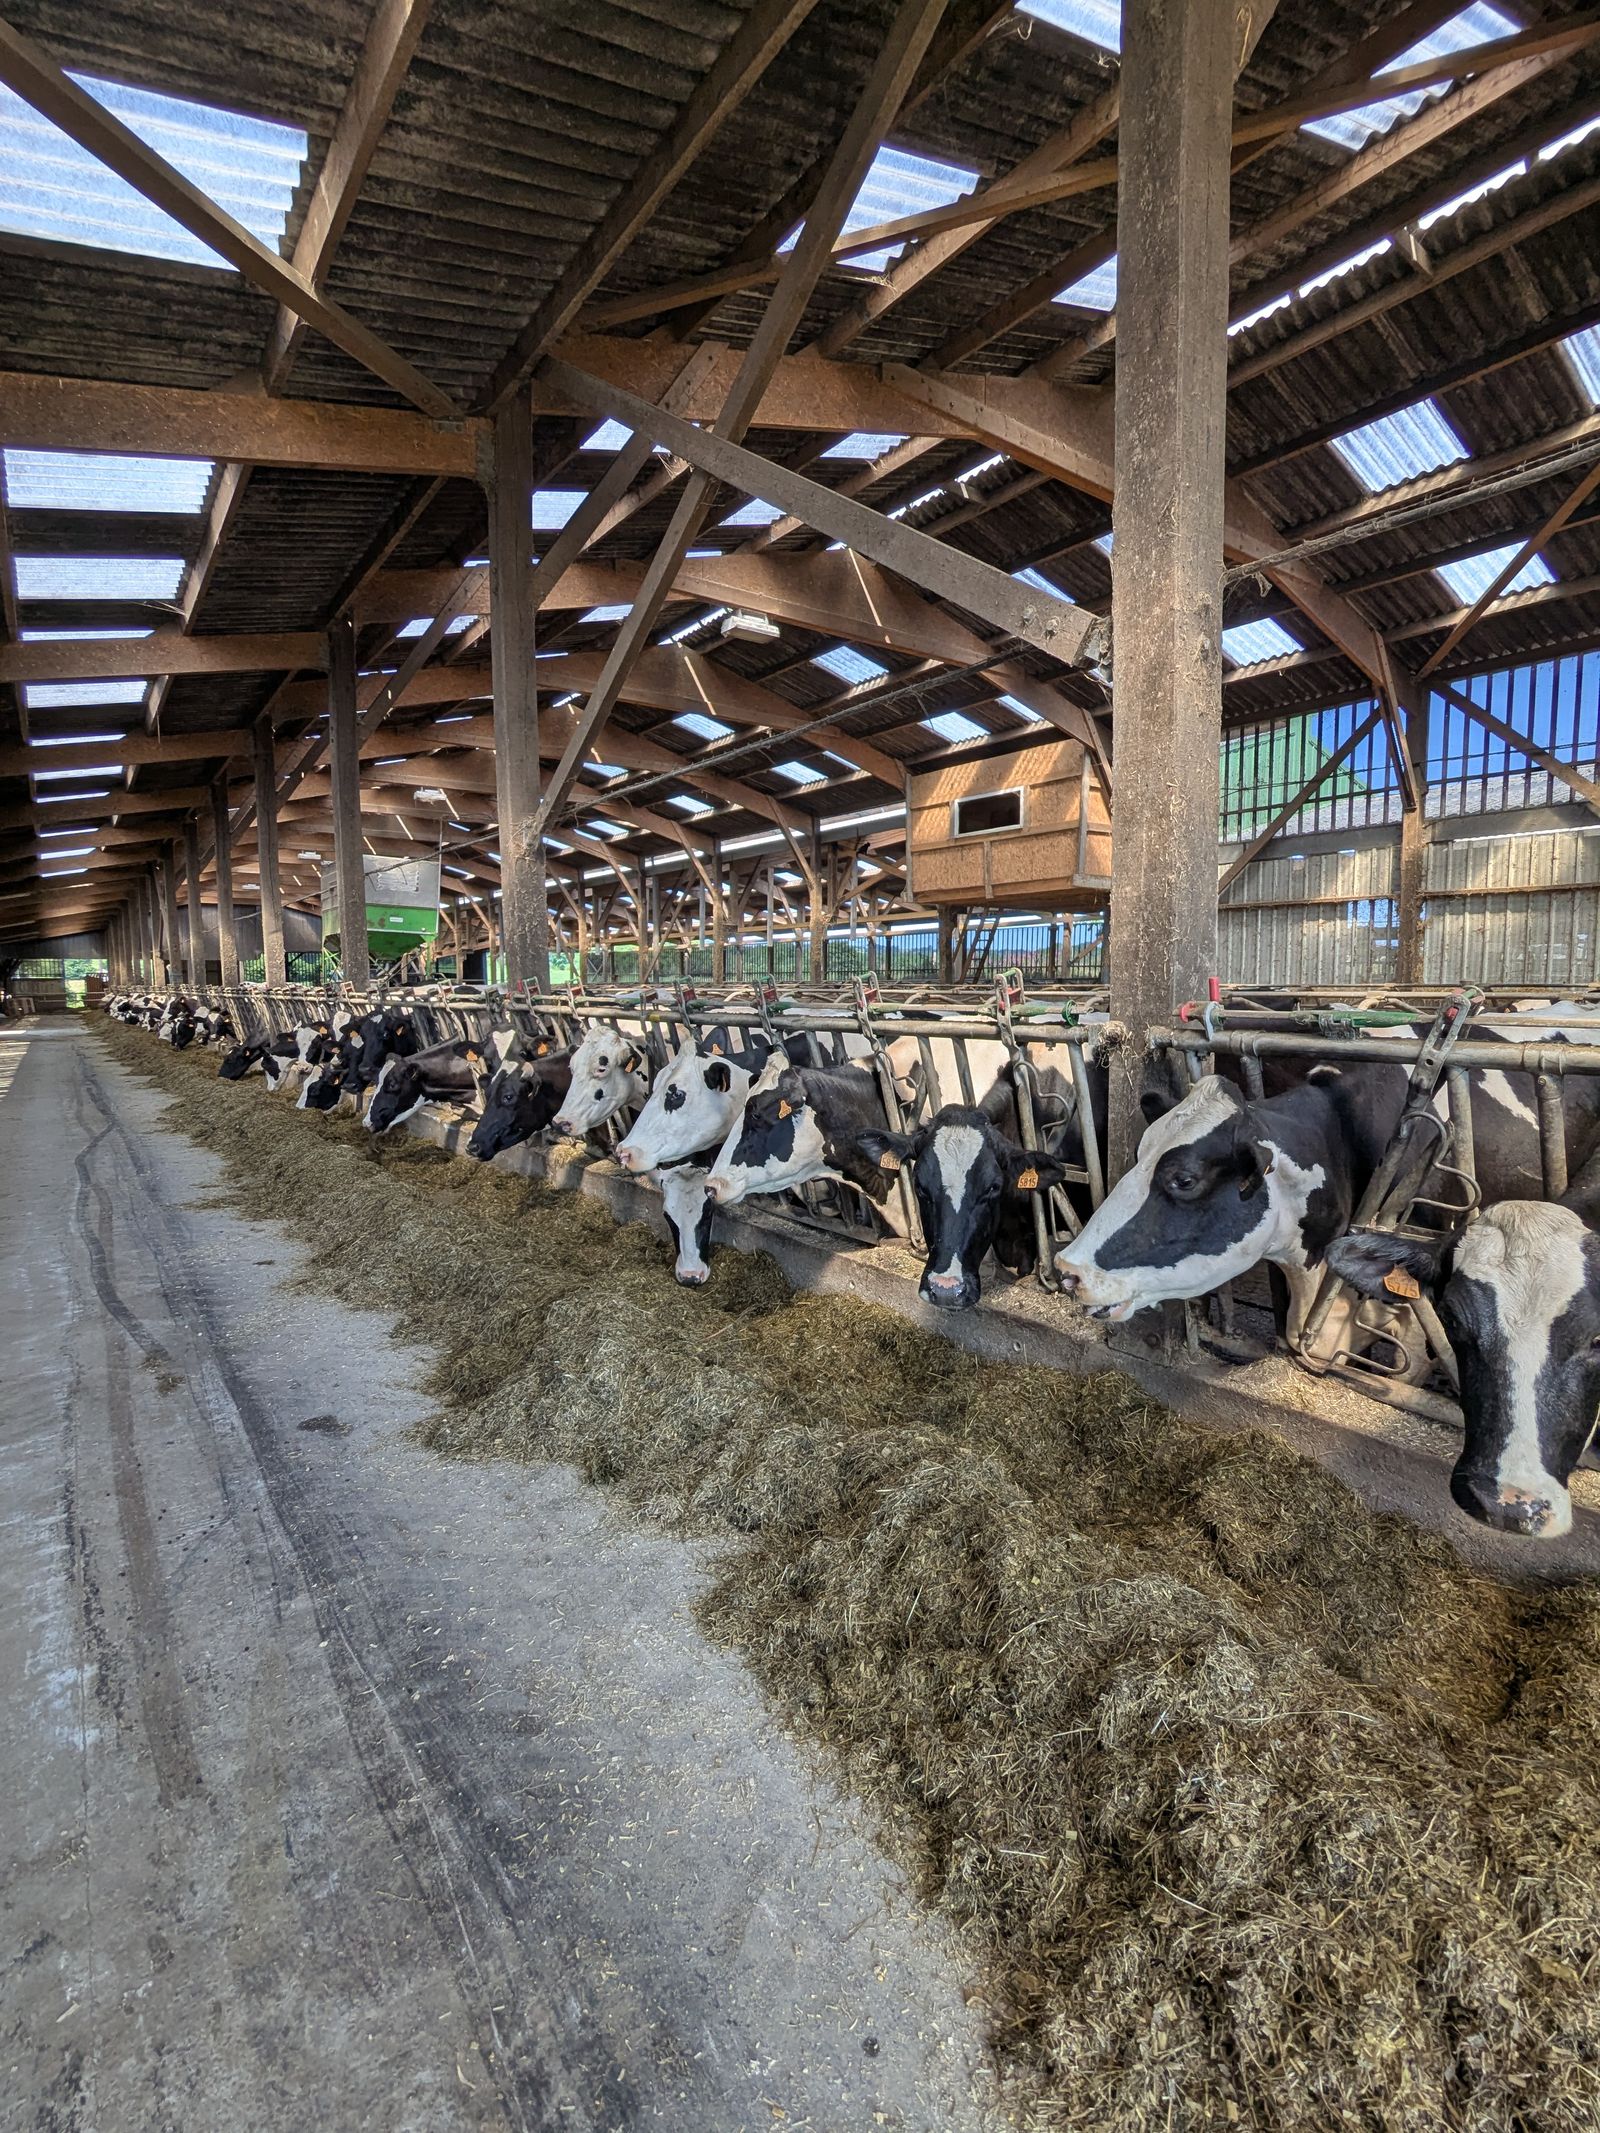
Los registros de alimentación deben distinguirse de los justificantes de compra de un producto. La continuidad en la administración de aditivos para piensos consiste en comprobar a qué grupo de animales se administraron, durante cuánto tiempo y en qué condiciones. Los capítulos 6 y 19 de Tecnología y soluciones para demostrar la reducción de carbono explican por qué hacen falta registros que conecten la compra del producto con su uso efectivo y el cálculo de sus efectos.
Primero, definamos el concepto y el alcance de aplicación
En los datos de actividad es importante contar con información identificativa que vincule la compra y la entrega del producto con su mezcla y administración. También debe ser posible distinguir cuándo cambia el grupo destinatario o se interrumpe la administración. Hay que comprobar si los documentos están vinculados con las actividades reales, no limitarse a constatar que existen. Los registros de campo deben reducirse a los elementos necesarios y contar con un procedimiento para corregir errores. Exigir los mismos registros complejos a todas las explotaciones puede imponer cargas diferentes. También se puede estudiar una combinación de datos completos de actividad y comprobaciones por muestreo acordes con el propósito.
El 3-NOP es un aditivo para piensos que inhibe una reacción enzimática de la metanogénesis. Hay que distinguir entre explicar su mecanismo de acción y comprobar sus efectos en condiciones reales de alimentación. Los resultados pueden variar según la dosis, la composición del alimento, el consumo y la etapa productiva, así que conviene examinar también las condiciones del ensayo. Antes de decidir el alcance de aplicación, hay que comprobar las condiciones de uso autorizadas y los datos de seguridad y productividad.
La autorización regulatoria es el procedimiento oficial para examinar estos aspectos. El Centro de Medicina Veterinaria de la FDA de Estados Unidos evaluó el uso del 3-NOP en determinadas condiciones, y la Unión Europea especificó sus condiciones de aprobación mediante un reglamento de ejecución. Lo que es imprescindible leer no es simplemente que se haya aprobado, sino el alcance de la aprobación. Los documentos de autorización delimitan con precisión las especies destinatarias, las etapas de crecimiento, las dosis y formas de administración y los requisitos de etiquetado.
Tras el reconocimiento del producto, hay que analizar sus efectos y las condiciones de uso en explotaciones reales. Se debe comprobar si el alcance de los ensayos reconocidos coincide con las pruebas necesarias para optar a compensaciones de política; si difiere, se complementa con datos de actividad o ensayos adicionales.
En los registros de las reducciones basadas en aditivos para piensos, hay que vincular las compras y las entregas con la mezcla y la administración efectiva del alimento. Debe ser posible comprobar qué producto se utilizó, en qué grupo de animales, cuándo y durante qué periodos se interrumpió. La confirmación de la administración real y las pruebas que respaldan el coeficiente de eficacia de la reducción son datos distintos y deben gestionarse por separado. El mero hecho de llevar registros no confirma la cantidad cuantificada de reducción de esa explotación.
Entre la preparación de la solicitud y la administración y el registro efectivos hay puntos en los que hace falta apoyo en el terreno. Se necesita una entidad que oriente a las explotaciones para que no presenten varias veces los mismos datos y que explique los apartados difíciles. El libro analiza las condiciones en las que las organizaciones afiliadas a las cooperativas agrícolas pueden asumir ese papel.
El apoyo sobre el terreno y las actividades económicas de las organizaciones afiliadas a cooperativas agrícolas, las finanzas y la verificación independiente son funciones distintas. Se pueden vincular el registro de datos, las compras conjuntas y la formación, pero las competencias para determinar los resultados finales y efectuar los pagos deben comprobarse por separado. Hay que diseñar conjuntamente la comodidad de aprovechar los puntos de contacto locales, la neutralidad frente a los proveedores y los controles de conflictos de intereses. La confianza general en una organización no sustituye las pruebas de los resultados de reducción de cada explotación.
Condiciones y límites de aplicación sobre el terreno
Supongamos una explotación que compró pienso en grandes cantidades, pero interrumpió su administración durante algunos periodos. Si se reconoce el uso durante todo el periodo basándose solo en la cantidad total indicada en los recibos, la actividad real puede no coincidir con el cálculo. Hay que vincular los lotes del producto y la mezcla con el grupo de animales y el periodo, y definir cómo se tratarán las interrupciones. La carga de llevar registros también forma parte de los costes operativos de la explotación.
Vincular la orientación para presentar solicitudes, la comprobación de los animales destinatarios y del periodo de administración, las compras conjuntas, el apoyo para llevar registros y la gestión de reclamaciones puede reducir las barreras de acceso para las explotaciones. La red de cooperativas agrícolas y ganaderas locales puede servir de base, aunque la disponibilidad de personal y de conocimientos ganaderos varía según la región. Comparando los costes operativos reales y la calidad del servicio, se debe elegir entre la gestión directa, un centro de apoyo conjunto o la colaboración con entidades externas especializadas.
Al recibir los datos, hay que comprobar los datos originales y el diccionario de datos, los equipos y su historial de calibración, las reglas para tratar los datos ausentes y los valores atípicos, y las versiones de los modelos. Se puede evaluar su utilidad real mediante una prueba que reconstruya, a partir de los datos originales, los resultados del periodo acordado. También hay que definir de antemano qué datos y formatos se entregarán al terminar el contrato, así como los derechos de acceso y las condiciones de conservación y eliminación. La mera entrega de una pantalla de panel de control no significa que se hayan transferido todos los datos necesarios.
Si se detecta un defecto en los datos de entrada, hay que rastrear qué cálculos y periodos se vieron afectados. Se restauran con datos alternativos cuando sea posible o se evalúa la sensibilidad; si no se pueden restaurar, se limita el alcance de las declaraciones. Al igual que se lleva un historial de calibración, también deben registrarse las versiones y las fuentes de los datos utilizados en los cálculos.
Pruebas necesarias para evaluar una inversión
Los inversores deben examinar por separado las cifras de ventas y los indicadores de uso continuado. Conviene comprobar si existe un procedimiento para detectar omisiones en la administración, si se conserva el historial de cambios y quién asume el coste del apoyo para llevar los registros. Exigir muchos registros no mejora por sí solo la calidad.
Las cuatro condiciones son criterios para comprobar si se materializan los beneficios. La ausencia de algunas condiciones no basta para concluir que hay una pérdida neta; hay que calcular cómo afecta cada condición a los costes, la cantidad de reducción y los riesgos según el grupo de explotaciones.
Si se conocen los gastos públicos de proyectos alternativos de reducción que realmente podrían sustituirse, esos costes pueden utilizarse como referencia para fijar la tarifa de compensación por resultados. Una tonelada verificada no sustituye automáticamente una tonelada de otro sector o de una reducción internacional. La comparación debe tener en cuenta el sistema de reconocimiento, el periodo de cumplimiento y los riesgos, así como la posibilidad real de ajustar el presupuesto.
Los costes excesivos y los procedimientos complejos pueden aumentar la carga de participación y registro. Sin embargo, la existencia de un copago no basta para concluir que hay registros falsos o de baja calidad. Hay que investigar el tiempo real empleado en llevar registros, las tasas de datos ausentes y errores, el trabajo repetido y los abandonos, y comparar los efectos de las ayudas para cubrir costes, la formación, la simplificación de la introducción de datos y las inspecciones basadas en el riesgo. Las ayudas para cubrir costes y los controles de conflictos de intereses en la verificación independiente deben diseñarse conjuntamente.
Criterios que conviene mantener al decidir
Los registros verificables de alimentación explican la conexión entre las ventas y los efectos. Hay que comprobar el uso efectivo combinando un sistema de registro sencillo con las verificaciones por muestreo necesarias. Al distinguir los datos de actividad de las pruebas que respaldan los coeficientes de eficacia, también quedan claras las hipótesis del cálculo de las reducciones.
Sobre el autor
Bongjun Lee se graduó de la Escuela de Posgrado de Gestión de Tecnología (MOT) de Sogang University. Trabajó durante 27 años en el campo de la medición de gases, incluidos 7 años en Infitron Co., Ltd. y 20 años en Honeywell, desempeñando funciones de ingeniería de servicio, ventas técnicas y gestión de canales. Actualmente, como fundador de AI Safety Korea Co., Ltd., investiga el monitoreo de metano en la ganadería y los sistemas de medición, presentación de informes y verificación (MRV) mediante sensores, IA y análisis de datos.