
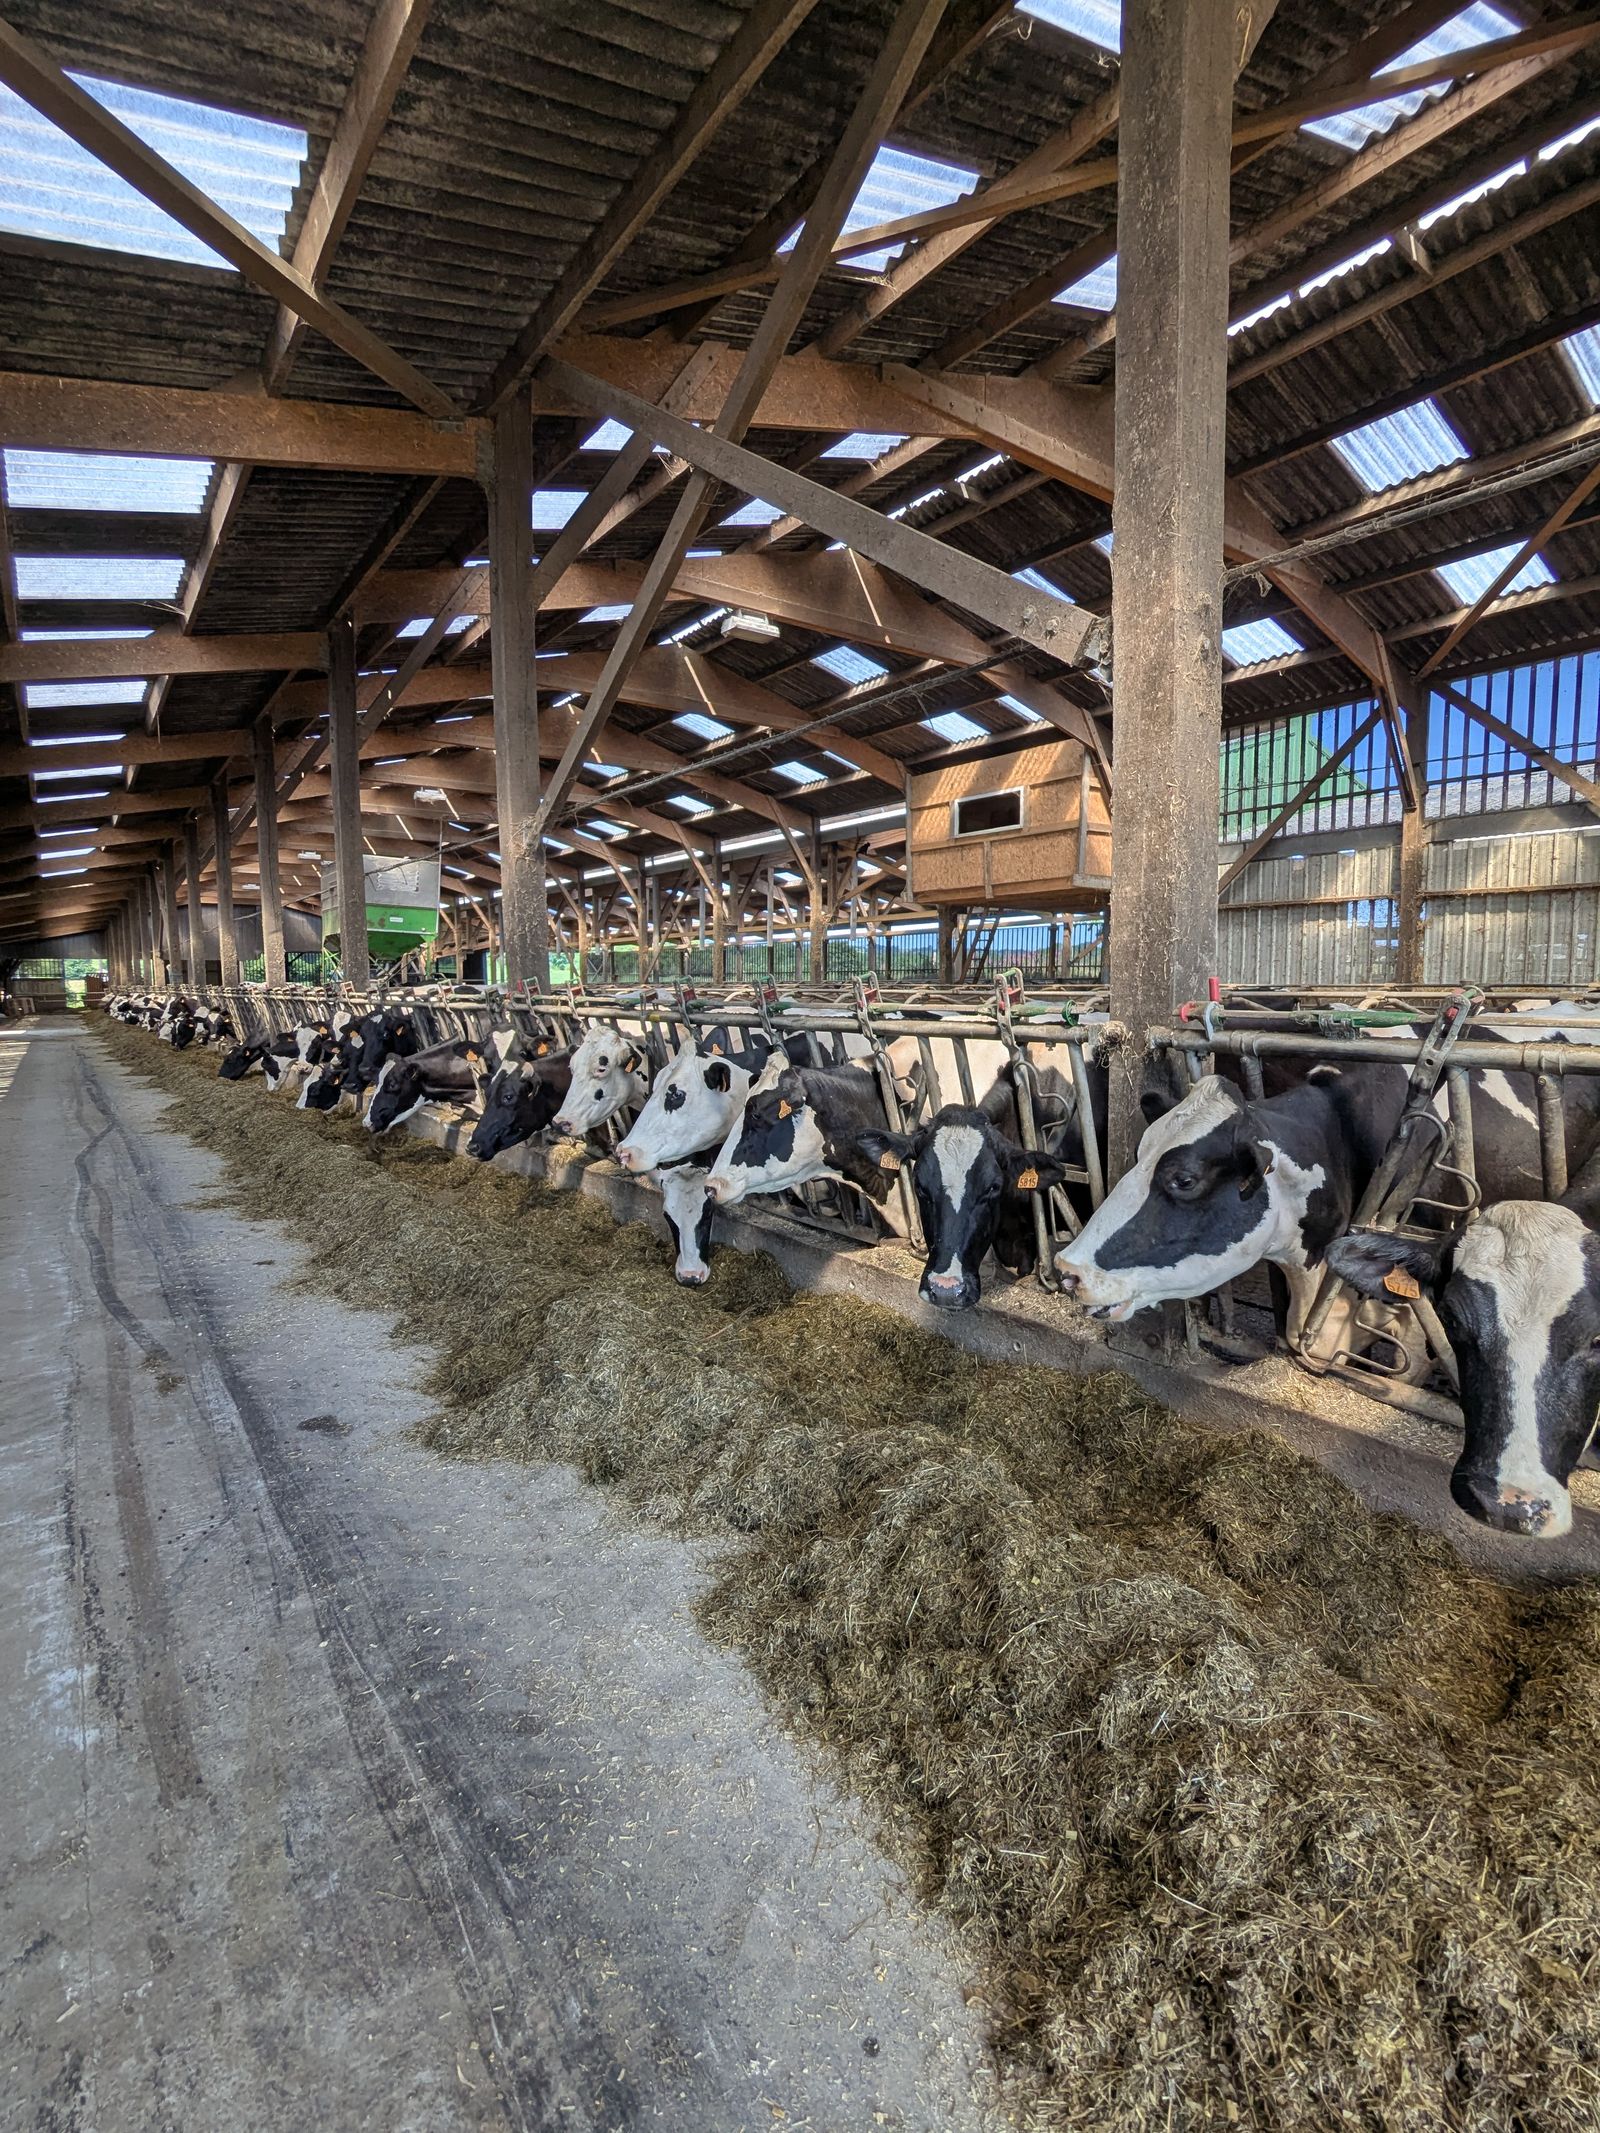
飼料給与記録は、製品を購入した証明と区別する必要がある。飼料添加物の給与継続性とは、実際にどの家畜群に、どの期間、どのような条件で投入したかを確認する問題である。『炭素削減を実証する技術とソリューション』第6章・第19章は、製品の購入から実際の使用、効果の算定までをつなぐ記録の必要性を説明している。
概念と適用範囲を先に定める
活動データでは、製品の購入・配送、配合、給与を結びつける識別情報が重要である。対象となる家畜群が変わった場合や、給与を中断した場合も区別できなければならない。書類があるという事実よりも、実際の活動と結びついているかを点検する必要がある。現場の記録項目は必要なものに絞り、誤りを訂正する手順を整える。すべての農家に同じ複雑な記録を求めれば、負担に差が生じることがある。全件の活動データと、目的に応じたサンプル確認を組み合わせる方法も検討できる。
3-NOPは、メタン生成の酵素反応を抑制する飼料添加のアプローチである。作用機序を説明することと、実際の給餌条件で効果を確認することは分けて考えなければならない。用量、飼料組成、摂取量、生産段階によって結果が変わることがあるため、試験条件もあわせて読み取る必要がある。使用の許容条件と安全性・生産性に関するデータを確認したうえで、適用範囲を判断する。
規制上の承認は、これらの項目を審査する正式な手続きである。米国FDA獣医薬センターは、特定の条件下で3-NOPの使用を審査し、EUは実施規則を通じて承認条件を明示した。ここで必ず確認すべきなのは、承認されたという事実ではなく、承認の範囲である。許可文書は対象家畜、成長段階、給与量、給与方法、表示要件を具体的に限定している。
製品が認定された後は、実際の農場での効果と使用条件を確認する必要がある。認定試験の範囲と政策上の補償に必要な根拠が同じかを確認し、違いがあれば活動データや追加実証で補う。
飼料添加に基づく削減の記録では、購入・配送、配合、実際の給与をつなげる必要がある。どの製品をどの家畜群にいつ使用し、いつ中止したのかを確認できなければならない。実際の給与を確認するデータと、削減効果係数の根拠は異なるデータなので、分けて管理する。記録が残っているという事実だけで、その農場の定量的な削減量が確定するわけではない。
申請書の作成と、実際の給与・記録の間には、現場での支援が必要な箇所がある。農家が同じデータを何度も提出しなくてすむよう案内し、難しい項目を説明できる担い手が必要である。本書では、農協系統組織がその役割を担える条件を検討する。
農協系統組織による現場支援、経済事業、金融、独立検証は、それぞれ異なる役割を持つ。記録作成、共同購入、研修を連携させることはできるが、最終的な効果判定と支給の権限は別途確認しなければならない。現場との接点を活用する利便性と、供給者中立性、利益相反の管理をあわせて設計する必要がある。組織に対する一般的な信頼が、個別の削減成果の根拠に代わることはない。
現場適用の条件と限界
飼料を一括購入したものの、一部の期間は給与を中断した農場を想定しよう。領収書の総量だけで全期間の使用を認めると、実際の活動と算定が食い違うことがある。製品ロット、配合、対象家畜群、期間を結びつけ、中断期間の扱いを定める必要がある。記録の負担も現場の運営費に含まれる。
申請案内、対象家畜と給与期間の確認、共同購入、記録補助、相談対応をつなげれば、農家の利用負担を軽減できる。地域農畜協の組織網はその基盤になり得るが、人員と畜産の専門性は地域によって異なる。実際の運営費とサービス品質を比べ、単独実施、共同支援センター、外部専門機関との連携のうち適切な方式を選ぶ必要がある。
データの引き継ぎでは、元データとデータ辞書、機器と校正履歴、欠測・外れ値の処理ルール、モデルのバージョンを確認する。合意した期間の結果を元データから再現するテストを行えば、実際に利用可能かを確かめられる。契約終了時に提供するデータと形式、アクセス権、保存・削除条件も事前に定めておく必要がある。ダッシュボード画面が提供されただけで、必要なデータがすべて引き渡されたと判断してはならない。
入力データの根拠に欠陥が見つかった場合は、その値が影響した計算と期間を追跡する。代替可能なデータで復元するか感度を評価し、復元できない結果については主張の範囲を限定する。校正記録を管理するのと同様に、計算に使った入力データのバージョンと出典を管理しなければならない。
投資検討に必要な根拠
投資家は、販売実績と継続使用の指標を分けて検討する必要がある。給与漏れを見つける手順があるか、修正履歴を残すか、記録支援の費用を誰が負担するかを確認すべきだ。記録項目を増やすだけで品質が高まるわけではない。
四つの条件は、便益の実現を点検するための基準である。条件がいくつか欠けているというだけで純損失と判定せず、それぞれの条件が費用・削減量・リスクに及ぼす影響を農家類型ごとに算定する必要がある。
実際に代替可能な削減事業に対する政府支出を確認できた場合、その費用を成果連動の補償単価の参考基準として使うことができる。検証済みの1トンが、他部門や国際削減の1トンを自動的に代替するわけではない。認定制度、履行期間・リスク、実際に予算を調整できる可能性をそろえて比較する必要がある。
過大な費用や複雑な手続きは、参加や記録の負担を高めることがある。しかし、自己負担があるという事実だけで、虚偽記録や低品質だと断定してはならない。実際の記録時間、欠測・誤り率、再作業、中途離脱を調査し、費用支援、研修、入力の簡素化、リスクに応じた点検の効果を比較する。費用支援と独立検証の利益相反を抑える仕組みは、あわせて設計する。
判断に残すべき基準
検証可能な給与記録は、販売と効果のつながりを説明する。簡素な記録体制と必要なサンプル確認を組み合わせて、実際の使用を確かめる必要がある。活動データと効果係数の根拠を区別すれば、削減量の前提も明らかになる。
著者紹介
イ・ボンジュンは、西江大学校の技術経営大学院(MOT)を修了。Infitron Co., Ltd.で7年、Honeywellで20年、ガス計測分野に27年間従事し、サービスエンジニア、技術営業、チャネル管理の業務を担当した。現在はAI Safety Korea Co., Ltd.の創業者として、センサー・AI・データ分析を活用した畜産メタンモニタリングと測定・報告・検証(MRV)の仕組みを研究している。